faseberita.id – Kondisi nilai tukar rupiah yang terus mengalami tekanan belakangan ini memicu berbagai spekulasi di kalangan pelaku pasar. Banyak pihak yang menuding bahwa perubahan status pasar saham Indonesia oleh MSCI (Morgan Stanley Capital International) menjadi biang keladi utama di balik merosotnya nilai mata uang Garuda. Namun, benarkah sentimen MSCI merupakan ancaman paling nyata bagi stabilitas rupiah?
Kepala Ekonom Bank Danamon, Irman Faiz, memberikan perspektif berbeda mengenai fenomena ini. Menurut analisisnya, sentimen negatif dari MSCI sebenarnya bukanlah faktor fundamental utama yang menyebabkan pelemahan rupiah. Sebaliknya, faktor geopolitik global justru memegang peranan yang jauh lebih krusial dan memiliki dampak yang lebih sistemik terhadap pergerakan mata uang domestik.
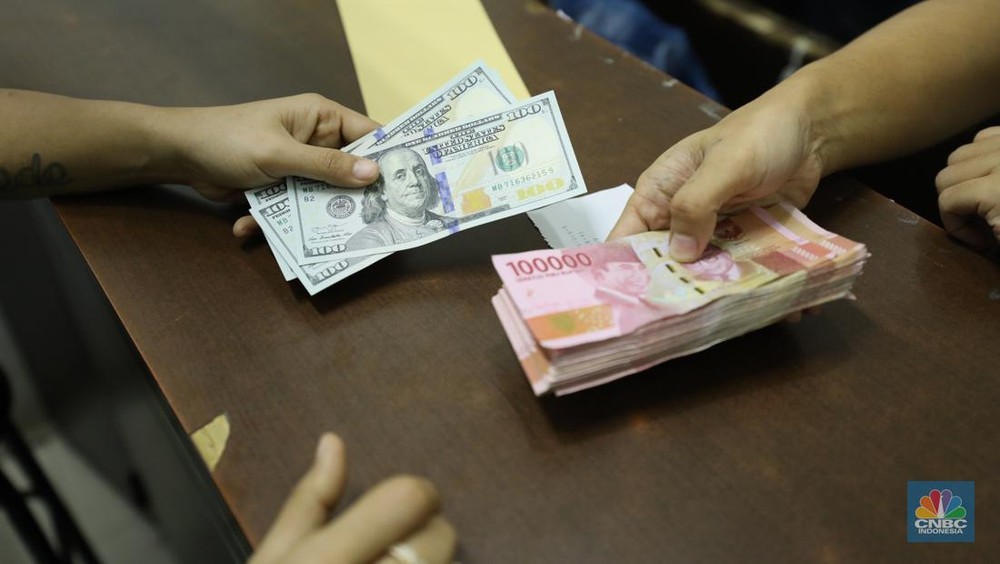
Sebelumnya, kekhawatiran mengenai penurunan status pasar saham Indonesia dari emerging market menjadi standalone market oleh MSCI telah memicu tekanan pada Indeks Harga Saham Gabungan (IHSG). Hal ini diikuti dengan aksi jual masif oleh investor asing. Data menunjukkan bahwa arus keluar modal asing di pasar saham mencapai angka yang cukup signifikan, yakni menyentuh Rp95,98 triliun, dengan jual bersih investor asing sebesar Rp16,5 triliun.
Meski angka tersebut terlihat mengkhawatirkan, Irman menegaskan bahwa keluarnya modal dari pasar saham tidak secara otomatis meruntuhkan nilai tukar rupiah terhadap dolar AS. Berdasarkan studi yang dilakukan, sensitivitas rupiah terhadap arus keluar modal di pasar saham tergolong kecil. Setiap aliran keluar sebesar US$100 juta hanya berdampak pada depresiasi rupiah sekitar Rp11 hingga Rp12 saja.
Selain itu, ada fenomena rotasi aset yang perlu diperhatikan. Investor yang menjual sahamnya tidak serta-merta membawa uang tersebut keluar dari Indonesia. Seringkali, hasil penjualan saham tersebut diputar kembali ke instrumen lain yang dianggap lebih rendah risikonya di dalam negeri sebelum akhirnya benar-benar keluar. Oleh karena itu, dampak langsung dari arus keluar modal di pasar saham terhadap rupiah cenderung terbatas.
Lantas, apa musuh sebenarnya? Irman menunjuk geopolitik sebagai faktor utama. Ketegangan geopolitik, terutama di kawasan Timur Tengah, memiliki efek domino yang luas. Konflik tersebut memicu kenaikan harga minyak mentah dunia yang kemudian mendorong inflasi global. Kondisi inflasi yang tinggi memaksa bank sentral di negara-negara maju untuk mempertahankan kebijakan suku bunga tinggi dalam jangka waktu yang lebih lama (higher for longer).
Situasi ini menciptakan kondisi di mana investor cenderung menarik dana mereka dari negara berkembang yang dianggap berisiko tinggi dan memindahkannya ke aset aman (safe haven) di negara maju, seperti Amerika Serikat. Hal inilah yang memperkuat posisi dolar AS dan menekan rupiah.
Lebih fatal lagi, dampak geopolitik ini menyentuh pasar obligasi. Jika arus modal keluar dari pasar saham, dampaknya mungkin terbatas. Namun, jika modal keluar dari surat utang atau obligasi negara, dampaknya terhadap rupiah akan sangat destruktif. Keluarnya modal dari obligasi akan menyebabkan imbal hasil (yield) naik, yang pada gilirannya meningkatkan rasio pembayaran bunga terhadap penerimaan negara. Hal ini akan memperbesar persepsi risiko pasar keuangan Indonesia di mata dunia, yang akhirnya memperparah pelemahan rupiah.
Ikuti Kami di Google News: