faseberita.id –
Di tengah kondisi Indeks Harga Saham Gabungan (IHSG) yang sedang mengalami tekanan hebat, para investor justru mulai melirik peluang emas dari sektor komoditas. Salah satu emiten yang menjadi sorotan utama adalah PT Aneka Tambang Tbk atau Antam (ANTM). Perusahaan pertambangan dan logam terintegrasi ini diprediksi bakal membagikan dividen yang sangat menggiurkan bagi para pemegang sahamnya.
Berdasarkan analisis dari berbagai lembaga keuangan ternama, Antam diproyeksikan mampu memberikan imbal hasil atau dividend yield yang sangat tinggi, bahkan melampaui angka 10 persen. Hal ini didorong oleh kondisi keuangan perusahaan yang sangat sehat serta posisi kas yang melimpah, yang memungkinkan perusahaan memberikan pengembalian besar kepada investor.
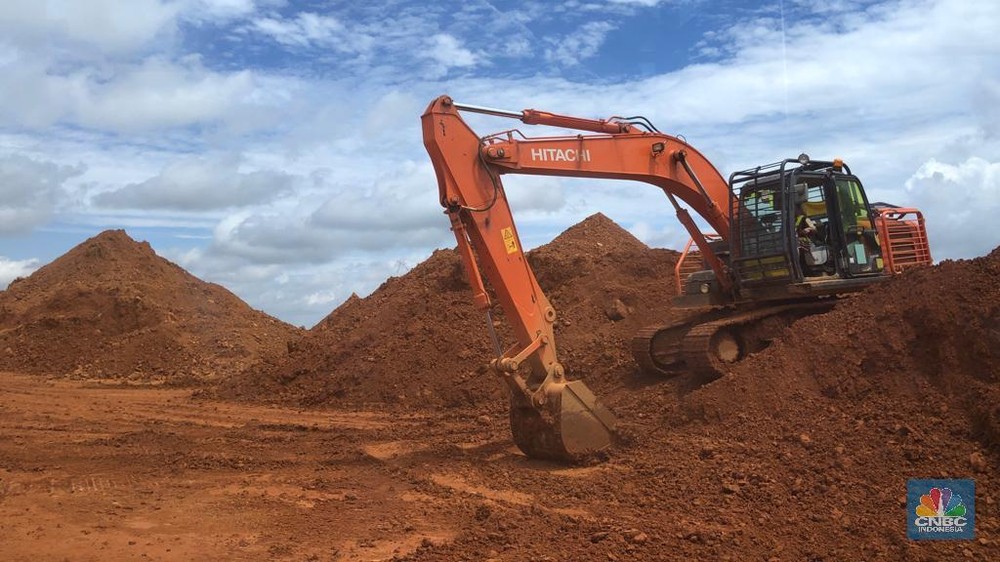
JP Morgan, bank investasi raksasa asal Amerika Serikat, menempatkan saham ANTM sebagai salah satu pilihan utama di tengah gejolak pasar akibat perubahan komposisi indeks MSCI. Menurut riset JP Morgan, valuasi saham Antam saat ini tergolong murah. Mereka memproyeksikan dividend yield ANTM bisa menyentuh angka 14 persen dengan rasio Price to Earnings Ratio (PER) hanya 4 kali berdasarkan proyeksi tahun 2027.
Selain potensi dividen, JP Morgan juga menyoroti keunggulan strategis Antam sebagai instrumen lindung nilai. Mengingat pendapatan dan laba bersih perusahaan sangat bergantung pada dolar AS, maka kinerja Antam berpotensi menjadi penyeimbang alami saat nilai tukar rupiah mengalami pelemahan. JP Morgan memberikan rekomendasi overweight dengan target harga mencapai Rp4.700 per lembar saham.
Senada dengan JP Morgan, Indo Premier Sekuritas juga melihat adanya peluang besar di sektor komoditas. Meskipun kondisi makro ekonomi Indonesia sedang tidak menentu, sektor komoditas diprediksi akan menjadi penggerak utama atau outperformer di Bursa Efek Indonesia. Hal ini dikarenakan emiten komoditas merupakan penghasil mata uang dolar AS yang kuat.
Indo Premier mencatat bahwa harga saham ANTM saat ini sedang tertekan, yang justru menjadi momentum tepat bagi investor untuk melakukan akumulasi atau pembelian. Mereka memprediksi dividend yield ANTM akan berada di kisaran 12,3% pada tahun 2027 dan meningkat menjadi 12,7% pada tahun berikutnya. Dengan target harga Rp3.700, sekuritas ini memberikan rekomendasi beli bagi investor.
Kekuatan fundamental Antam memang tidak perlu diragukan lagi. Hingga September 2026, perusahaan mencatatkan pertumbuhan laba bersih yang fantastis sebesar 46% menjadi Rp9,66 triliun. Pendapatan perusahaan juga melonjak 23% menjadi Rp88,48 triliun. Pertumbuhan ini didukung oleh pengelolaan modal kerja yang efektif dan arus kas operasional yang kuat sebesar Rp5,06 triliun.
Sucor Sekuritas menambahkan bahwa dengan proyeksi arus kas bebas (free cash flow) mencapai Rp9-10 triliun per tahun dalam tiga tahun ke depan, Antam memiliki ruang gerak yang sangat luas. Dengan belanja modal yang relatif terkendali, perusahaan memiliki fleksibilitas tinggi untuk meningkatkan investasi sekaligus memperbesar pembagian dividen. Sucor memprediksi target harga ANTM bisa terbang hingga Rp5.500, jauh di atas harga pasar saat ini.
Ikuti Kami di Google News: